


Azərbaycan Respublikası Prezidentinin 22 oktyabr 2026-cı il tarixli Fərmanları ilə rəqəmsal iqtisadiyyatın inkişafının sürətləndirilməsi, texnoloji sahibkarlığın dəstəklənməsi, beynəlxalq rəqəmsal istedadların ölkəyə cəlb edilməsi və innovativ məhsulların dövlət satınalmalarında iştirak imkanlarının genişləndirilməsi istiqamətində qanunvericilik dəyişiklikləri təsdiqlənib. Dəyişikliklər texnopark rezidentliyi, vergi və sosial sığorta güzəştləri, startapların maliyyələşdirilməsi, rəqəmsal səyyahların hüquqi statusu və innovasiya məhsullarının satın alınması mexanizmlərini əhatə edir.
Texnopark rezidentliyinin əhatə dairəsi genişləndirilir
“Texnologiyalar parkı haqqında Nümunəvi Əsasnamə”yə edilən dəyişikliklərlə frilanserlərin və rəqəmsal səyyahların texnopark rezidenti kimi fəaliyyət göstərməsi üçün hüquqi imkan yaradılır. Frilanserlər muzdlu işçi cəlb etmədən, mülki-hüquqi müqavilə əsasında müstəqil şəkildə ödənişli xidmət göstərən və ya iş yerinə yetirən fiziki şəxslərdir. Rəqəmsal səyyahlar isə informasiya və kommunikasiya texnologiyaları vasitəsilə xarici dövlətlərdə distant çalışan və gəlirlərini yalnız xarici mənbələrdən əldə edən əcnəbilər və ya vətəndaşlığı olmayan şəxslərdir.
Rezidentlik üçün fəaliyyət istiqamətləri proqram təminatı və sistem inteqrasiyası ilə yanaşı, süni intellekt, kibertəhlükəsizlik, robototexnika, bulud texnologiyaları, oyun texnologiyaları və digər yüksək texnologiya sahələrini əhatə edir. Uğurlu biznes ideyasına malik, lakin müvafiq sahələrdə təcrübəsi məhdud olan şəxslərin də texnopark rezidenti kimi fəaliyyət göstərməsi üçün imkan yaradılır. Bununla yanaşı, ekspert qiymətləndirilməsinin sürətləndirilməsi, texnopark infrastrukturu və əmlak münasibətlərinin daha aydın tənzimlənməsi, qeydiyyat prosedurlarının isə “mygov biznes” üzərindən elektron formada həyata keçirilməsi nəzərdə tutulur. Bu dəyişikliklər 2027-ci il yanvarın 1-dən qüvvəyə minəcək.
Texnopark rezidentləri üçün vergi və sosial sığorta güzəştləri genişləndirilir
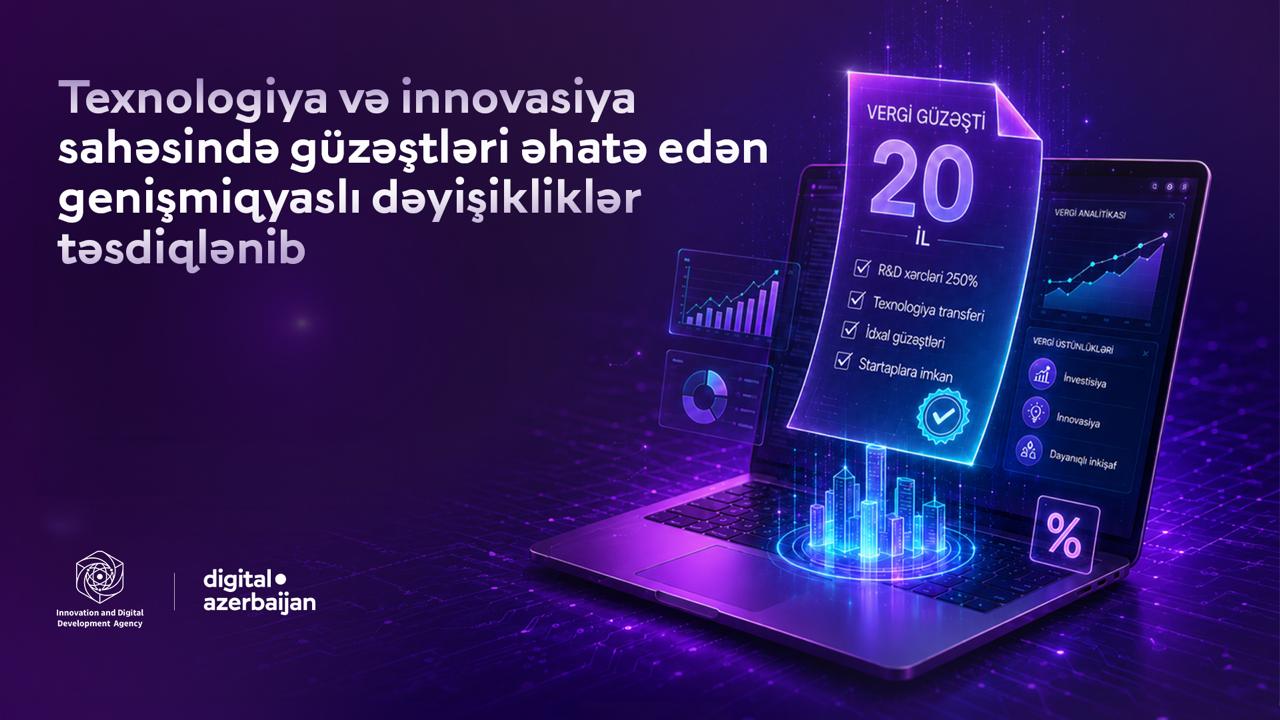
2027-ci il yanvarın 1-dən rezidentlik şəhadətnaməsi alacaq və müəyyən edilmiş meyarlara cavab verən texnopark rezidentlərinin müvafiq fəaliyyətdən əldə etdikləri gəlir və mənfəətə, həmin fəaliyyətdən ödənilən dividendlərə, eləcə də istifadə etdikləri əmlak və torpağa tətbiq olunan vergi güzəştlərinin müddəti 20 ilə çatdırılır. Güzəştlər texnoparkdan kənarda fəaliyyət göstərən rezidentlərə də şamil ediləcək. Rezidentlərdə müvafiq fəaliyyət üzrə çalışan işçilərin əmək gəlirlərinə isə 20 il müddətində 0 faiz gəlir vergisi dərəcəsinin tətbiqi nəzərdə tutulur.
Yeni rezidentlər üçün müvafiq fəaliyyətə cəlb olunan işçilər üzrə sosial sığorta haqqının hesablanmasında mövcud seçim imkanının müddəti də 10 ildən 20 ilə çatdırılır. İri sahibkarlıq subyektlərinə aid rezidentlər vergi güzəştlərindən ixrac göstəriciləri və ixracdan əldə olunan gəlirlərin Azərbaycandakı hesablara daxil olması şərtlərinə uyğun olaraq yararlana biləcəklər.
Tədqiqat və inkişaf fəaliyyətini stimullaşdırmaq məqsədilə innovasiya məhsullarının hazırlanmasına yönələn müəyyən əməliyyat xərclərinin 2,5 əmsalla vergi tutulan gəlirdən çıxılması, bu işlərdə istifadə edilən və ayrıca uçotu aparılan avadanlıqlar üzrə amortizasiya normalarına isə 2 əmsalın tətbiqi nəzərdə tutulur. Rezidentin yaratdığı proqram təminatı, innovasiya məhsulu və ya nou-hau inteqrasiya edilmiş avadanlıqların ixracına müvafiq vergi azadolmaları tətbiq ediləcək.
Startapların maliyyələşdirilməsi və rəqəmsal xidmətlərə çıxış imkanları artırılır
Startaplara investisiyaların cəlbini təşviq etmək məqsədilə müəyyən şərtlərlə akkreditə olunmuş investorların yatırdıqları investisiyanın bir hissəsinin vergi tutulan gəlirdən çıxılması nəzərdə tutulur. Həmçinin kraudfandinq və vençur kapitalı investisiyalarından əldə olunan gəlirlərə, eləcə də texnopark rezidentlərinin işçilərinə pay və səhm iştirakı planları çərçivəsində verilən gəlirlərə 10 illik vergi güzəştlərinin tətbiqi təklif olunur.
Startapların və texnopark rezidentlərinin öz fəaliyyətləri üçün qeyri-rezidentlərdən əldə etdikləri bulud, platforma, proqram təminatı və API xidmətləri üzrə ödənişlərə vergi və ƏDV güzəştləri 20 il müddətinə tətbiq ediləcək. Yüksəkixtisaslı miqrantların xaricdəki qeyri-rezidentlərlə əmək müqaviləsi əsasında xarici mənbələrdən əldə etdikləri gəlirlər üçün də 20 illik gəlir vergisi azadolması nəzərdə tutulur.
Rəqəmsal səyyahlar və yüksəkixtisaslı miqrantlar üçün hüquqi çərçivə müəyyənləşdirilir
Miqrasiya Məcəlləsinə edilən dəyişikliklərlə rəqəmsal səyyah anlayışı müəyyənləşdirilir. Bu status rəqəmsal texnologiyalar, süni intellekt, kibertəhlükəsizlik və innovasiya sahələrində məsafədən fəaliyyət göstərən, gəlirlərini xarici mənbələrdən əldə edən əcnəbiləri və vətəndaşlığı olmayan şəxsləri əhatə edir. Onlar üçün işgüzar səfər vizası, eləcə də müəyyən şərtlərlə müvəqqəti və daimi yaşamaq icazəsi mexanizmləri nəzərdə tutulur. Yaşamaq icazəsi üçün şəxsin vergi uçotuna alınması və texnopark rezidenti kimi fəaliyyət göstərməsi tələb olunur. Xarici mənbələrdən sabit gəlirlə bağlı tələblər də müəyyən edilir.
Rəqəmsal səyyahların və rəqəmsal texnologiyalarla əlaqəli sahələrdə çalışan yüksəkixtisaslı miqrantların məcburi dövlət sosial sığortasına cəlb olunması ilə bağlı müddəalar da dəqiqləşdirilir.
İnnovasiya məhsullarının dövlət satınalmaları üçün yeni mexanizmlər yaradılır
Startapların, sənaye və texnologiyalar parkları rezidentlərinin innovasiya məhsullarının dövlət satınalmalarında iştirakını genişləndirmək üçün yeni mexanizmlər nəzərdə tutulur. Dəyəri 100 min manatadək olan belə məhsulların satın alınması zamanı azı üç təchizatçıdan qiymət təklifinin alınması şərti ilə ayrıca satınalma qaydası tətbiq ediləcək. Ehtimal olunan qiyməti 250 min manatadək olan satınalmalarda isə innovasiya məhsulları üzrə təkliflərin qiymətləndirilməsi zamanı 20 faizlik satınalma güzəşti tətbiq olunacaq. Bu güzəşt müqavilə qiymətinin avtomatik azaldılması deyil, təkliflərin qiymətləndirilməsi zamanı tətbiq olunan düzəlişdir.
Texniki xüsusiyyətləri əvvəlcədən dəqiq müəyyən edilə bilməyən innovasiya məhsullarının hazırlanması və real iş şəraitində sınaqdan keçirilməsi üçün pilot tətbiq mexanizmi də nəzərdə tutulur. Hər bir təchizatçı ilə bağlanan pilot tətbiq müqaviləsi 1 milyon manatadək məbləği və 12 ayadək müddəti əhatə edəcək. Müqavilələrdə aralıq nəticələr, mərhələli ödənişlər, məlumatların mühafizəsi, təhlükəsizlik və əqli mülkiyyət hüquqları ilə bağlı şərtlər müəyyən ediləcək.
Eyni zamanda “Sahibkarlıq sahəsində aparılan yoxlamaların tənzimlənməsi və sahibkarların maraqlarının müdafiəsi haqqında” Qanuna edilən dəyişikliklə dayandırılmış yoxlama müddətində yoxlayıcı orqanın həmin yoxlama çərçivəsində sahibkarın fəaliyyət göstərdiyi yerə gələrək yoxlama tədbirləri aparmasının qadağan edilməsi nəzərdə tutulur.
Qeyd edək ki, qanunvericilik dəyişiklikləri Azərbaycan Respublikası Prezidentinin 27 fevral 2026-cı il tarixli 953 nömrəli Sərəncamı ilə təsdiq edilmiş “Azərbaycan Respublikasında rəqəmsal inkişafın sürətləndirilməsinə dair 2026–2028-ci illər üçün Fəaliyyət Planı”nın icrası çərçivəsində hazırlanıb. Dəyişikliklər texnoloji sahibkarlığın inkişafına, innovasiya məhsullarının hazırlanmasına, investisiyaların cəlbinə və Azərbaycanın rəqəmsal iqtisadiyyatının rəqabətqabiliyyətliliyinin artırılmasına xidmət edir.
