

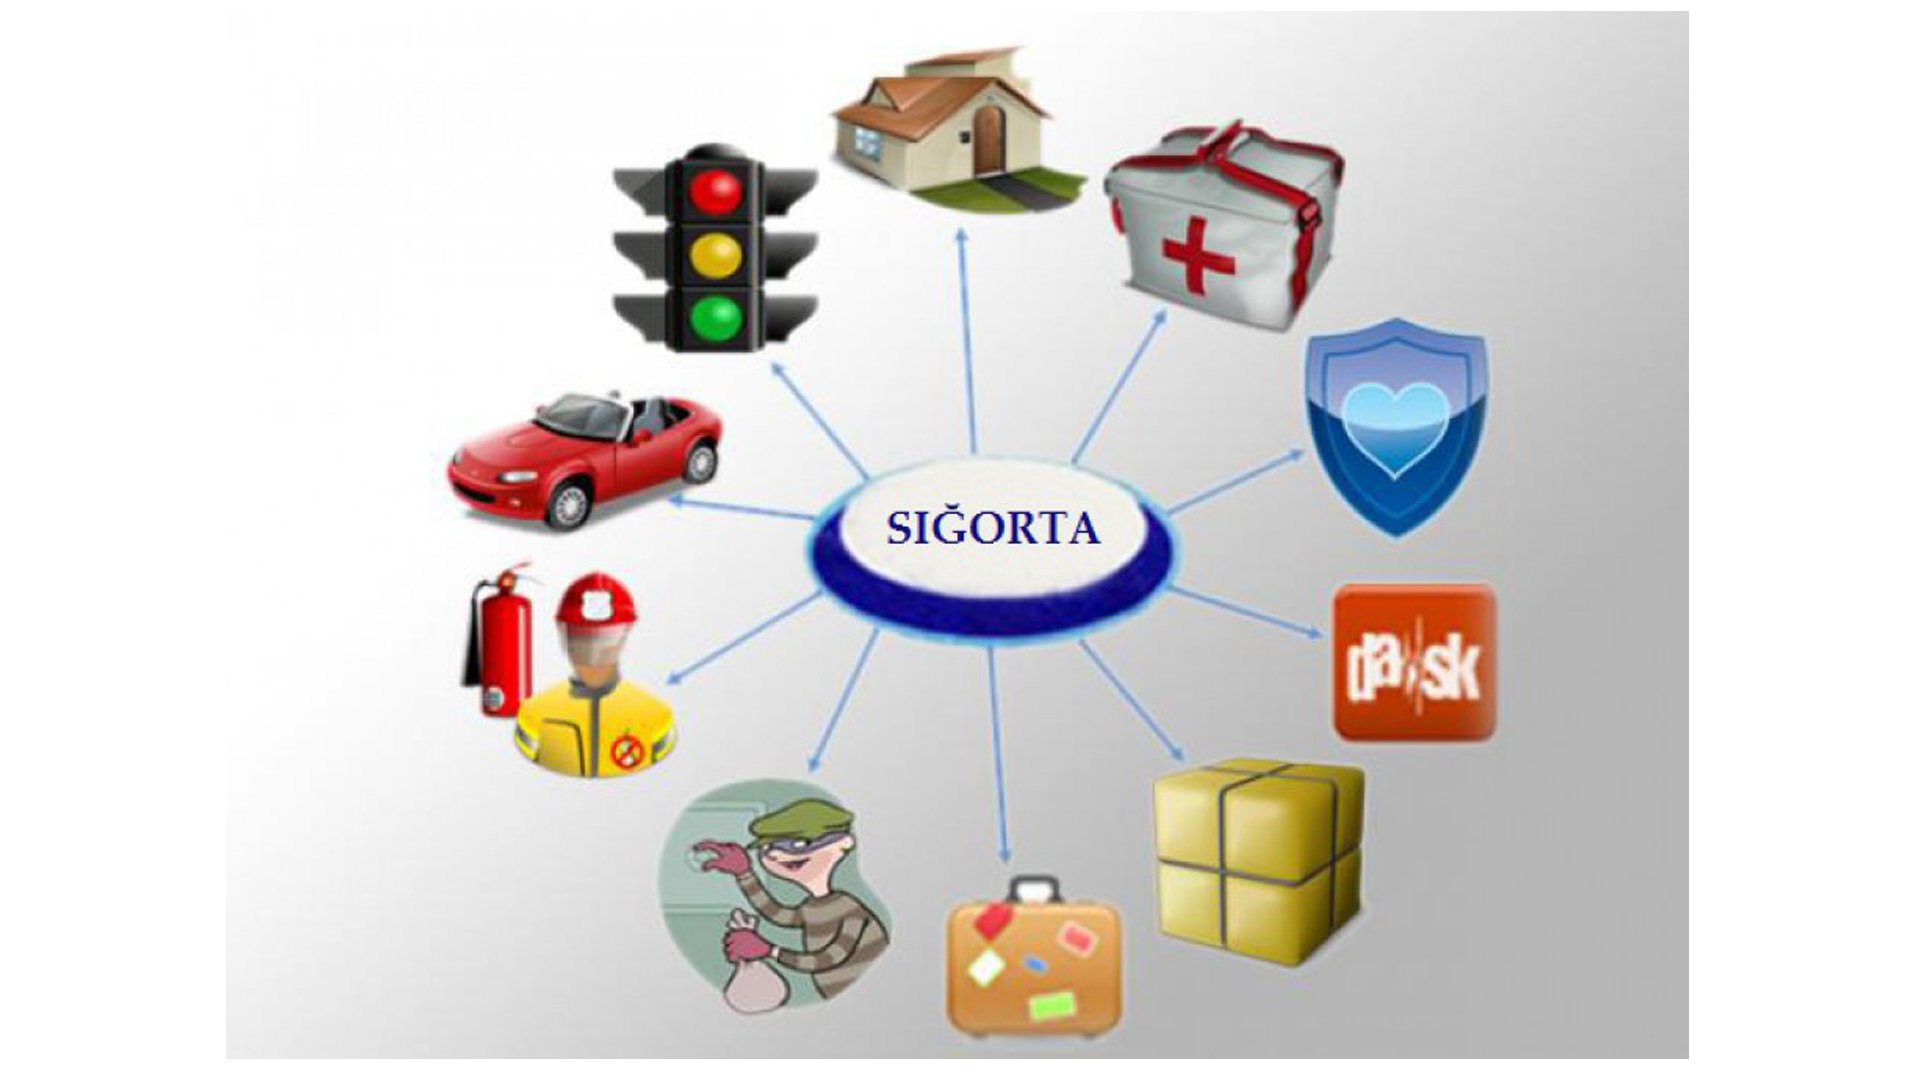

Sığorta – şəxslərin əmlakı, həyatı, sağlamlığı, mülki məsuliyyəti, qanunvericiliklə qadağan olunmayan fəaliyyəti zamanı riskin ötürülməsinə yaxud bölüşdürülməsinə əsaslanan münasibətlər sistemidir. Sığorta-qeyri-maddidir, faydası yalnız zərər ortaya çıxdıqda hiss olunur. Sığorta qüvvədə olduğu müddətdə yarana biləcək zərərlərdən bizi azad edərək həyat şəraitimizi asanlaşdırır.
İctimai istehsalın ən qədim və ən mühüm elementlərindən biri kimi qiymətləndirilən sığorta anlayışı ilk dəfə olaraq təqribən 40 əsr bundan əvvəl Qərbi Asiyanın ticarət mərkəzi sayılan Babilistanda meydana gəlib.Deməli,Babilistanda sərmayədarlar, tacirlərə,karvan sahiblərinə borc verərəkən qaytarılan borc məbləğindən müəyyən qədər faiz tuturdular. Tacir yaxud karvan sahibi o zamanların risk hadisəsi sayılan qarətə məruz qalanda isə borc həmin faizlərdən toplanan vəsaitdən silinirdi.Sığorta ilə müəyyən qədər oxşarlıq təşkil edən bu fəaliyyət növü sonralar Babil hökümdarı Hammurapi tərəfindən qanuniləşdirildi. Sığorta fəaliyyəti anlayışına tam şəkildə XIV əsrlərdə rast gəlinir. Bu əsrdə dəniz ticarəti inkişaf etdiyindən sığorta təminatına da orda daha çox ehtiyac duyulurdu. İlk sığorta müqaviləsi 1347-ci il oktyabrın 23-də Genuya şəhərində Mayorka limanına gedən “Santa Klara”adlı gəmidə daşınan yükə zəmanət verilməsi məqsədilə hazırlanıb.
İlk rəsmi sığorta qurumu da 1424-ci ildə İtanliyanın Genuya şəhərində yaradılıb.1435-ci ildə “Barselona Fərmanı” adı altında qəbul edilən fərman isə sığorta sahəsində qəbul edilən ilk qanun sayılır. İngiltərənin paytaxtı Londonda 1666-cı ildə baş verən, və 4 gün davam edən yanğın nəticəsində 12 900 evə, bir neçə kilsəyə dəyən ziyandan sonra əmlak sığortası anlayışı yaranıb. Zaman keçdikcə sığortanın əhatə dairəsi genişlənərək fərqli növləri yaranmağa başlayıb. Uzun tarixi inkişaf yolu keçən sığorta münasibətləri 1900-cu illərdən sonra daha geniş yayılıb. Ötən əsrin ortalarında dünyada güclü sığorta sindikatları və korporasiyaları qurulub. Azərbaycanda sığortadan istifadə XIX əsrin ortalarında yəni 1850-ci illərdə başlanılıb.Elə həmin illərdə sığorta biznesləri yaradılıb.Ölkədə sığortadan istifadə neft sahəsinin inkişafı ilə bilavasitə əlaqələndirilir.Azərbaycanın sığorta sisteminin inkişafı 3 mərhələyə bölünür.
-1917-ci il oktyabr inqilabından əvvəlki dövr;
-1917-1990-cu illər inqilabdan sonrakı dövr;
-1990-cı ildən başlayaraq müasir dövr;
Azərbaycan müstəqillik əldə etdikdən sonra bazar iqtisadiyyatı mexanizmlərinin tətbiqinin genişlənməsi sığorta sisteminin təkmilləşdirilməsi və inkişafını diqtə edirdi. Çünki iqtisadiyyatda daim risk var.Bazar iqtisadiyyatı şəraitində isə risklər daha çox olur.Müstəqilliyin ilk illərində ölkədə bazar mexanizmlərinin sürətli tətbiqi iqtisadi proseslərdəki risklərin artmasını şərtləndirirdi. Bazar iqtisadiyyatı sistemi çərçivəsində işlək bir sığorta mexanizmininin olmaması isə məsələni mürəkkəbləşdirirdi. Məhz buna görə də o zamanlar Azərbaycan iqtisadiyyatında sığortanın rolunun artması labüd idi.Ümummilli Lider Heydər Əliyev, bu fikirləri əbəs yerə deməmişdi.
“Sığorta-Azərbaycan üçün nisbətən yeni və axıra qədər öyrənilməyən sahədir. Biz şübhəsiz ki, sığorta işini inkişaf etdirməliyik, lakin bu işi düzgün və peşəkarcasına yerinə yetirməliyik”
Müstəqil Azərbaycanda ilk sığorta şirkətlərinin yaranması ulu öndər Heydər Əliyevin hakimiyyət illərinə təsadüf edir.Ümummilli Liderin iqtisadi siyasətinin başlıca tərkib hissəsi bütün sahələrdə sığortanın vacibliyi faktoruna əsaslanıb.Ulu öndərin hakimiyyəti illərində Azərbaycanda ard-arda 7 sığorta şirkəti yaradılıb.Məhz bundan sonra ölkədə sığortanın vacibliyi, sığortanın dəstəklənməsi tendensiyası geniş vüsət alıb. Azərbaycan Sığortaçılar Assosiasiyasının (ASA) icraçı direktoru Elmar Mirsalayev deyir ki, bu gün müasir Azərbaycanın sığorta sektoru yeni inkişaf mərhələsindədir. Azərbaycan Mərkəzi Bankının nəzarətedici orqan olaraq sığorta sektorunda apardığı sağlamlaşdırma və islahat tədbirləri nəticəsində yerli bazar bu gün dünyanın sığorta bazarları ilə rəqabətə girə bilir.Bütün bunlar isə bünövrəsi Heydər Əliyev tərəfindən qoyulan Prezident İlham Əliyev tərəfindən davam etdirilən uğurlu iqtisadi-siyasətin nəticəsidir.
İqtisadi sistemin önəmli bir parçşası olan sığorta xüsusilə iqtisadi fəaliyyətin kəsilməməsi üçün çox vacibdir. Maliyyə sektorunu, sığorta sektorunun inkşafı olmadan təsəvvür etmək mümkün deyil. Azərbaycanda sığorta sektorunun fəaliyyəti də bu fikir çərçivəsində fəaliyyət göstərərək inkişaf edir. İcbari Sığorta Bürosunun (İSB) icraçı direktoru Rəşad Əhmədov bildirir ki,toplanan sığorta haqlarının ilbəil artması,Azərbaycanın beynəlxalq sığort sistemlərində təmsil olunması sektorun inkişaf etməsinin göstəricisidir.Onun sözlərinə görə, 2022-ci ilin iyun ayında Azərbaycan Milli Yaşıl Kart Bürosu, Beynəlxalq Bürolar Şurasının tam hüquqlu üzvü secilib. 46 ölkə ilə Yaşıl kart əməkdaşlığımız mövcuddur. 2023-cü ilin yanvarından isə Azərbaycanın Yaşıl kartlarının Gürcüstan və Qazaxıstanda satışına başlanılıb. Bu ilin 4 ayı ərzində xaricdə satılan Yaşıl Kartlar üzrə yerli sığorta şirkətləri 3,5 milyon manata yaxın vəsait əldə edib,bu da Azərbaycanda satılan Yaşıl Kart sığorta haqlarının bir illik yığımına bərabərdir.İlin sonununadək qeyd olunan göstəricinin 10 milyon manatı keçəcəyi gözlənilir.
Bu o deməkdir ki, Azərbaycan artıq sığorta xidməti ixracından da gəlir əldə edir.Çünki Azərbaycanda sığorta sektorunun iştirakçıları nəinki ölkə daxilində hətta ölkə sərhədlərindən kənarda da uğurlu fəaliyyət göstərir. İSB-nin icraçı direktoru Rəşad Əhmədov, sığorta bazarının perspektivi üçün əmlakın həm icbari həm də könüllü növlərindən istifadəni vacib sayır. Mütəxəssis deyir ki,əgər avtonəqliyyat sahiblərinin mülki məsuliyyət sığortası ilə bağlı ümumi həcm 100-150 milyon manat civarındadırsa ,əmlak sığortası üçün potensial daha böyükdür.Əmlak sığortasından istifadənin genişlənməsi sığorta haqlarının önəmli dərəcədə artmasına səbəb ola bilər. Azərbaycanda sığorta sektorunun inkişaf etməkdə olduğunu deyən iqtisadçı alim Elşad Məmmədov hesab edir ki,bu sahə üzrə müvafiq hüquqi bazanın təkmilləşdirilməsinə ehtiyac var. Bildirir ki, iqtisadiyyat sürətlə inkişaf edir, hüquqi normativ baza da bu inkişafdan geri qalmamalıdır. İqtisadçı digər vacib məqam kimi rəqabət mühitinin inkişaf etdirilməsini vurğulayır. Qeyd edir ki, sığorta şirkətlərinin holdinqlər çərçivəsində fəaliyyəti daha effektivdir.Diqqətə çatdırır ki, bir çox hallarda vasitəçilər, həm xidmət göstərənlərdən həm də istehlak edənlərdən daha çox qazanır. İqtisadçı problemin aradan qaldırılması üçün müvafiq tənzimləyici mexanizmlərin tətbiqini vacib sayır.
Qeyd edək ki, hazırda Azərbaycanda 19 sığorta və 1 təkrarsığorta şirkəti fəaliyyət göstərir. 19 sığorta şirkətindən 14-ü qeyri-həyat, 5-i isə həyatdır. 2022-ci ildə 970,7 milyon manat sığorta haqqı toplanıb,433,1 milyon manat sığorta ödənişi edilib. Son 5 ildə İcbari Sığorta Bürosu tərəfindən Azərbaycanda naməlum və yaxud oğurlanmış, eləcə də sığortasız nəqliyyat vasitələri ilə vurulmuş zərərə görə 3,752 milyon manat kompensasiya ödənilib.Bu məbləğin 1,492 milyon manatı 2022-ci ilin payına düşüb.
Azərbaycanın sığorta sektoru, gələcək inteqrasiyalar vasitəsilə daha yüksək penetrasiyaya nail olmağı, ölkədə sığortaya inamın artırılması və məlumatlılığın təşviqini,kağız daşıyıcıda olan şəhadətnamələrin tam ləğvini hədəfləyib.Bu istiqamətdə atılan addımlardan biri ilin sonunadək icbari sığorta üzrə kağız müqavilələrin elektron müqavilələrlə əvəzlənəcəyidir.
“Bu yazı, Azərbaycan Sığortaçılar Assosiasiyasının “Müasir Azərbaycan iqtisadiyyatının inkişafında sığortanın rolu: mövcud vəziyyət və perspektivlər” mövzusunda təşkil etdiyi yazı müsabiqəsi üçün yazılıb”
Aytən Abdulova
